

Durante mucho tiempo las marcas miraron la demografía como un dato residual: una diapositiva al principio de un PPTX, antes de entrar en lo importante. Hoy es al revés: el contexto, pasa a ser tremendamente estratégico.
Porque no sólo está cambiando la cantidad de personas. Está cambiando la forma en la que se organizan los hogares, se distribuye el tiempo, se construyen identidades y se decide en qué gastar.
En América Latina, la fecundidad promedio cayó a 1,8 hijos por mujer, debajo del nivel de reemplazo poblacional de 2,1. Argentina es uno de los casos más acelerados: según el año y la fuente, se ubica aproximadamente entre 1,3 y 1,5 hijos por mujer.
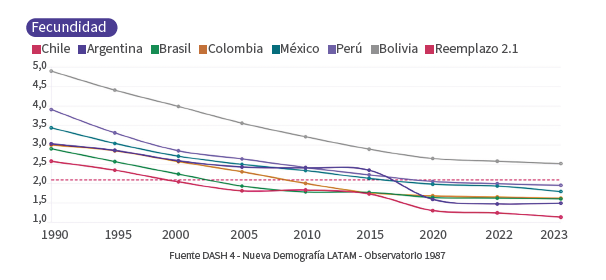
Esto no es una discusión sobre si traer hijos al mundo está bien o mal. Es una reflexión sobre lo que pasa en el mercado cuando una sociedad tiene menos niños y nuevas formas de construir "una familia".
La demografía no define solo cuántos consumidores habrá. Define qué configuraciones de vida se arman, qué categorías se desechan y cuáles se vuelven relevantes.
1. Los chicos que faltan ya nacieron
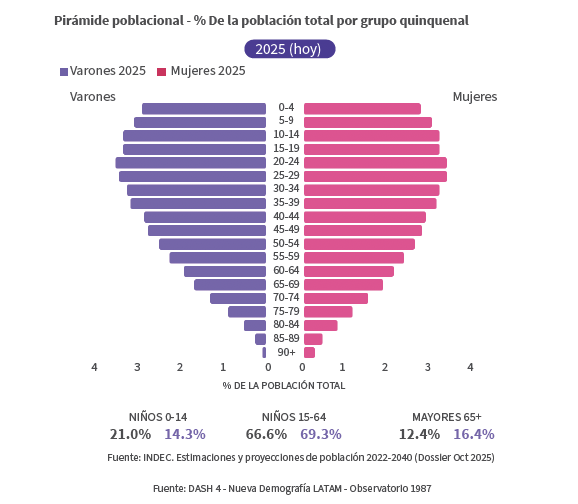
En Argentina, en 2025 hubo alrededor de 400.000 nacimientos: casi la mitad que en 2014 y la cifra más baja de las últimas cinco décadas.
Eso significa que dentro de pocos años habrá menos chicos entrando a primer grado y menos hogares organizando su vida alrededor de infancias.
La matrícula escolar, jardines, pañaleras, juguetes, indumentaria infantil y fórmulas lácteas necesitan acelerar innovación urgentemente.
Ya no alcanza con preguntar “¿cómo crecemos en nuestra categoría?”.
Hay que empezar por preguntar: ¿la base demográfica de nuestra categoría está creciendo, achicándose o transformándose? Si se achica, implica actuar en consecuencia, robustecer, extender o migrar a negocios adyacentes.
2. Menos hijos no significa menos consumo
Uno de los errores más frecuentes es pensar que una sociedad con menos nacimientos es una sociedad con menos mercado. Cuando en realidad es una sociedad en un nuevo mercado, distinto, con otras reglas.
Menos hijos puede implicar más tiempo individual, más disponibilidad para experiencias, más gasto por adulto, más inversión en bienestar, más cuidado de mascotas, más consumo premium y más disposición a pagar por conveniencia.
La caída de la natalidad redistribuye presupuesto, atención y deseo.
Por eso no sorprende que categorías vinculadas a salud, bienestar, turismo, mascotas, e-commerce y soluciones para hogares pequeños ganen relevancia. Hacia 2040, la población argentina de 65 años o más pasará de alrededor del 12% al 16,4%, mientras que el grupo de los niños bajará de 22% a 14,3%.
No se trata solamente de venderle más a “los mayores”.
Se trata de entender que un senior no es únicamente alguien que necesita cuidado. Puede ser una persona activa, con ingresos, tiempo, autonomía, deseo de viajar, comprar online y generar vínculos, basta con mirar el proyecto del Dr. Alberto Chab para darse cuenta que esta generación cambió.
Del mismo modo, un adulto sin hijos no es una familia postergada: puede ser parte de un hogar con mascota, pareja, amigos, padres mayores, con nuevas responsabilidades de cuidado y vínculos socio-afectivos con otros centros.
Las categorías no crecen o caen por edad. Crecen o caen según su capacidad de seguir siendo relevantes.
3. El consumidor ya no compra solamente para abastecer una casa familiar
Las marcas masivas fueron construidas, en gran medida, alrededor de una imagen dominante: la familia con dos hijos, una compra grande, una heladera llena y una dinámica repetitiva organizada alrededor de los chicos.
Ese hogar sigue existiendo, pero dejó de ser la única unidad de medida.
• ¿A qué arquetipo de vida le estamos hablando?
• ¿Cómo se proyecta ese arquetipo en 2, 5 y 10 años?
• ¿Qué portafolio estamos pensando para ellos?
4. Segmentar por edad ya no alcanza
Una persona de 55 que vive sola, trabaja, viaja, va a pilates, compra online y cuida a su madre no tiene nada en común con otra persona de igual edad que convive con hijos adultos, nietos y una dinámica activa.
Ambas tienen la misma edad. Pero viven mercados totalmente distintos.
Para hacer de la demografía un diferencial estratégico, más que hablar de generaciones, segmentos y/o perfiles, necesitamos entender arquetipos de vida: hogares sin hijos, empty nesters, seniors activos, treat consumers, hogares con mascotas y personas que viven solas pero no necesariamente en soledad.
En el dashboard proponemos salir de una lectura lineal de edad e ingreso para comprender qué arquetipos concentran parte importante del crecimiento futuro. Los hogares sin hijos y los seniors explican una proporción relevante del crecimiento de consumo.
La pregunta estratégica deja de ser “¿qué edad tiene mi consumidor?” y pasa a ser: ¿cómo vive, qué responsabilidades tiene, qué posterga, qué protege y qué tipo de hogar intenta construir?
Decir que Argentina y América Latina envejecen es correcto para un titular de diario, pero insuficiente para marketers, investigadores y estrategas.
Lo que realmente ocurre es una redefinición de la vida cotidiana.
Cambian los tamaños de packaging. Cambian los formatos. Cambian las necesidades de cuidado. Cambian los espacios de convivencia y el concepto de familia. Cambian los momentos y ocasiones de consumo. Cambian las categorías que antes parecían estables.
Las marcas que sigan hablando únicamente a "la familia" y "perfiles estancos" no van a desaparecer. Pero perderán relevancia frente a consumidores que ya no se ven reflejados en ese modelo.
Hoy, una pañalera que cierra, un jardín con menos matrícula, un nuevo desarrollo de monoambientes, una prepaga para mascotas o adultos mayores que fundan comunidades, no son anécdotas sueltas.
Son señales de un mercado que ya cambió. Y cuando cambian los hogares, cambia el mercado.